Rynek robotyki rolniczej w Europie rośnie dzięki AI i konsolidacji branży
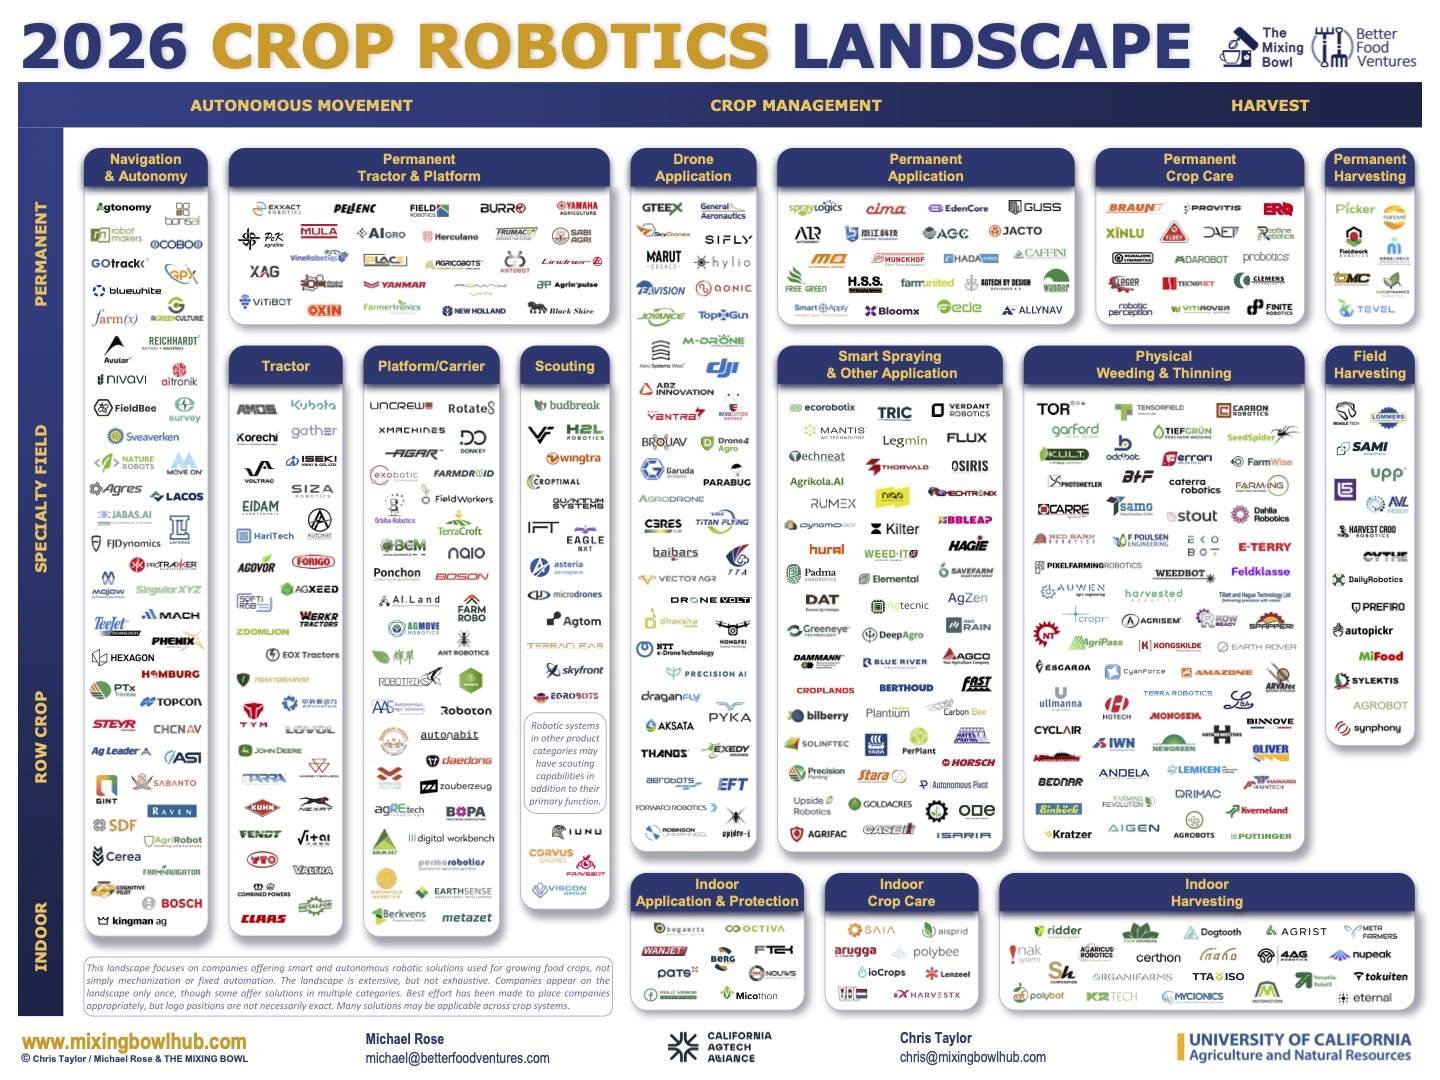
Sektor robotyki rolniczej przechodzi przez fazę intensywnego rozwoju, charakteryzującą się dużą dynamiką innowacji, silną konkurencją rynkową oraz procesami konsolidacji. Zgodnie z najnowszym raportem Crop Robotics przygotowanym przez hub innowacyjny The Mixing Bowl, sektor ten obejmuje obecnie około 400 firm w 15 różnych kategoriach, co oznacza wzrost o 25% w porównaniu do danych z 2024 roku.
Wzrostowi temu towarzyszy jednak spora rotacja podmiotów. Analitycy wskazują, że około 20% firm obecnych we wcześniejszych zestawieniach zniknęło z rynku, podczas gdy ponad jedna trzecia aktualnej listy to zupełnie nowe startupy. Warto zauważyć, że Europa odgrywa w tym ekosystemie kluczową rolę, skupiając aż połowę wszystkich firm uwzględnionych w globalnym raporcie.
Najbardziej zaawansowane komercyjnie pozostają rozwiązania z zakresu precyzyjnego pielenia oraz oprysków. Rolnicy w Europie i na świecie chętniej sięgają po te technologie jako odpowiedź na rosnące ograniczenia prawne dotyczące środków ochrony roślin oraz chroniczne niedobory pracowników w rolnictwie, co wymusza zmiany modeli biznesowych u producentów maszyn.
Jednocześnie najwięksi producenci maszyn rolniczych aktywnie przejmują mniejsze podmioty lub nawiązują z nimi strategiczne partnerstwa. Koncerny takie jak Kubota czy John Deere inwestują w innowacyjne startupy technologiczne, aby wzmocnić swoje portfolio w zakresie autonomii i systemów wizyjnych opartych na sztucznej inteligencji.
Mimo postępów w ochronie roślin, zbiór płodów rolnych pozostaje najtrudniejszą kategorią pod względem technicznym. Budowa maszyn potrafiących precyzyjnie zlokalizować owoce czy warzywa w gęstym liściowiu i zebrać je bez uszkodzeń wymaga integracji wielu zaawansowanych technologii. Niemniej jednak rozwój modeli uczenia maszynowego ma w najbliższych latach przyspieszyć wdrażanie takich rozwiązań w gospodarствах.